Ouvrir un compte bancaire professionnel en ligne prend généralement 48 heures à 5 jours selon les établissements et votre dossier.
- Préparez vos justificatifs d’identité, statuts de société et justificatif de domicile avant de commencer
- Comparez les offres selon vos besoins réels: volume de transactions, virements internationaux, services inclus
- Vérifiez les conditions d’activation du compte pour éviter les mauvaises surprises après ouverture
Les entrepreneurs français ont compris l’intérêt de cette réponse plutôt que de perdre une demi-journée en agence.
Les rendez-vous interminables avec un conseiller qui connaît mal votre secteur appartiennent au passé. Les banques en ligne proposent des offres professionnelles complètes, accessibles 24h/24, avec des tarifs transparents.
Vous devez choisir la banque adaptée à votre activité au lieu de foncer sur la première offre venue.
Ce guide détaille les 5 étapes concrètes pour y arriver : sélection de l’établissement. Inscription en ligne, vérification d’identité, premier dépôt et configuration des outils de gestion.
Au-delà du processus technique, certains points méritent votre attention car les banques les omettent souvent lors de l’ouverture. Les 7 erreurs qui peuvent bloquer votre dossier pendant des semaines sont listées avec leurs solutions.
Un dernier point mérite votre attention : comment connecter votre nouveau compte à votre comptabilité pour gagner des heures chaque mois.
Pourquoi choisir l’ouverture en ligne plutôt qu’en agence physique?
Énormément d’entrepreneurs se posent la question. Les chiffres sont pourtant clairs: ouvrir un compte bancaire professionnel en ligne demande entre 10 et 15 minutes. En agence traditionnelle, comptez plusieurs rendez-vous sur deux à trois semaines.
Vous évitez les déplacements et les files d’attente. Tout se gère depuis votre bureau ou votre domicile. Cette flexibilité fait la différence quand vous lancez votre activité.
Les économies réelles sur les frais bancaires
Les banques en ligne et néobanques proposent des tarifs nettement plus accessibles. Les frais de tenue de compte sont réduits ou carrément supprimés.
Les cartes bancaires professionnelles sont souvent gratuites. Leurs applications mobiles vous donnent une vue directe sur vos flux financiers, avec des outils qui catégorisent automatiquement vos dépenses.
Certaines plateformes intègrent même la facturation et la comptabilité simplifiée directement dans leur interface.
Sécurité et conformité réglementaire des solutions en ligne
Pas d’inquiétude: la vérification d’identité numérique suit les normes françaises les plus strictes. Les établissements agréés par l’ACPR appliquent des protocoles de chiffrement bancaire identiques aux agences physiques.
Votre argent profite des mêmes garanties légales, avec un accès disponible 24 heures sur 24, sept jours sur sept.
Les prérequis indispensables avant de commencer votre démarche
Vous voulez ouvrir un compte pro en ligne? Avant de vous lancer, assurez-vous d’avoir tous les documents nécessaires. Les banques digitales vérifient tout automatiquement, et un papier manquant peut bloquer l’ensemble de la procédure.
Il vous faut une pièce d’identité valide (carte nationale ou passeport). Un justificatif de domicile récent (facture d’électricité ou quittance de loyer), et bien sûr votre numéro SIRET.
Sans ce dernier, impossible de poursuivre.
Documents spécifiques selon votre statut juridique
Vous êtes micro-entrepreneur? Prévoyez votre avis de situation SIRENE et l’attestation d’inscription URSSAF.
Pour les EURL, SARL ou SAS, vous devrez présenter les statuts signés et l’extrait Kbis. Si votre société est en cours d’immatriculation, le récépissé de dépôt suffit.
Notez bien que certaines néobanques vérifient que le gérant apparaît sur le Kbis pour valider son identité. Concernant les SAS, pensez à joindre le procès-verbal de nomination du président quand il diffère du déclarant initial.
Les pièges administratifs à anticiper
Document périmé? Refus immédiat.
Nous observons que 30 % des dossiers se bloquent parce qu’un justificatif dépasse les trois mois réglementaires. Autre enjeu courant: l’adresse du siège social diffère de celle figurant sur le justificatif de domicile du gérant.
Vérifiez aussi votre capacité juridique, car une interdiction bancaire, une tutelle ou une curatelle empêchent l’ouverture du compte.
Comparer et sélectionner la banque en ligne adaptée à votre activité d’Étape 1
Vous avez rassemblé vos documents. Vient maintenant l’étape cruciale: choisir l’établissement qui correspond vraiment à votre activité.
Contrairement aux idées reçues, toutes les banques en ligne n’acceptent pas tous les secteurs professionnels. Certaines refusent les métiers du BTP, d’autres excluent le e-commerce ou les activités de conseil.
Avant même de comparer les tarifs, vérifiez que votre secteur figure bien dans la liste des activités autorisées.
Les grilles tarifaires varient énormément d’un établissement à l’autre. Analysez les frais de tenue de compte mensuelle, les commissions sur virements SEPA et le coût réel des cartes bancaires.
Une offre gratuite peut rapidement devenir coûteuse si vous dépassez un quota mensuel de transactions. Examinez aussi les services inclus: encaissement de chèques, comptabilité intégrée et catégorisation automatique des dépenses.
Critères de sélection selon la taille de votre entreprise
Une micro-entreprise et une PME de quinze salariés n’ont clairement pas les mêmes attentes. Pour un freelance, les solutions avec cartes virtuelles et gestion simplifiée restent l’option la plus adaptée.
Si vous coordonnez plusieurs collaborateurs, les fonctionnalités multi-utilisateurs et la compatibilité avec votre logiciel comptable deviennent vite essentielles. Vérifiez les avis clients sur la réactivité du support technique, surtout quand un paiement urgent reste bloqué.
Conseil Loisapin.net : testez le service client avant d’ouvrir un compte bancaire professionnel en ligne en posant une question précise via chat. La rapidité de réponse en dit long sur la qualité globale du support.
Banques traditionnelles vs néobanques, le match
Les banques traditionnelles proposent un accompagnement sur mesure et une vision d’ensemble pro-perso, ce qui simplifie l’accès aux financements. Les néobanques attirent avec leurs tarifs clairs et leurs interfaces faciles à employer.
Votre décision dépend de vos besoins en crédit immédiat et de votre intérêt pour les outils numériques performants.
Créer votre compte et remplir le formulaire d’inscription en ligne d’Étape 2
Une fois votre banque choisie, direction son site officiel. Repérez le bouton « Ouvrir un compte » ou « Créer mon compte pro ».
Le formulaire s’affiche. Prenez cinq minutes pour rassembler vos documents avant de démarrer: carte d’identité, justificatif de domicile, extrait Kbis si vous êtes déjà immatriculé.
Ça évite les allers-retours frustrants.
L’interface vous guide étape par étape. Renseignez votre identité complète: nom, prénom, date de naissance, adresse actuelle.
Indiquez ensuite votre statut juridique exact (micro-entrepreneur, SASU, EURL, SAS, etc.) et le numéro SIRET si disponible. Mentionnez également votre activité précise, le chiffre d’affaires prévisionnel et le capital social.
Les erreurs de saisie ralentissent, au final, la validation. Vérifiez donc chaque champ avec attention.
Les informations les plus fréquemment demandées
Les établissements demandent toujours ces documents précis:
- Coordonnées personnelles et professionnelles (adresse du siège, email dédié)
- Statut juridique et date de création prévue
- Capital social initial et chiffre d’affaires estimé
- Options de services: carte bancaire, TPE, découvert autorisé
Comment sécuriser vos identifiants dès le départ
Votre mot de passe doit mélanger majuscules, chiffres et caractères spéciaux sur au moins 12 caractères. Activez ensuite l’authentification à deux facteurs via SMS, application ou clé physique.
Stockez vos identifiants dans un gestionnaire sécurisé plutôt que sur papier. Cette mesure protège concrètement votre trésorerie dès le départ.
Cette précaution protège votre trésorerie dès le premier jour.
Télécharger vos justificatifs et passer la vérification d’identité d’Étape 3
La vérification d’identité reste l’étape clé pour ouvrir un compte bancaire professionnel en ligne. Les néobanques respectent des protocoles KYC stricts pour se conformer aux règles anti-blanchiment.
Vous devrez scanner vos documents en haute réissue et préparer plusieurs fichiers au format PDF ou JPG, limités à 5-10 Mo chacun. La qualité des documents est cruciale: un passeport flou sera refusé automatiquement.
Comment ça marche?
Le processus mélange documents numériques et vérification vidéo en direct. Vous devez préparer votre pièce d’identité et un justificatif de domicile récent.
Ajoutez ensuite vos documents d’entreprise: Kbis de moins de trois mois, statuts signés, justificatif d’activité. Certaines plateformes demandent un selfie où vous tenez votre carte d’identité.
D’autres exigent une courte vidéo avec des gestes spécifiques à réaliser. La validation prend entre 24 et 72 heures ouvrées selon l’établissement choisi.
Que faire si vos documents sont refusés?
Photographiez à nouveau avec un éclairage naturel et un fond neutre. Vérifiez que tous les coins du document apparaissent clairement.
Si le refus persiste, contactez le support en précisant la raison indiquée. Ils demandent parfois un document complémentaire comme une facture professionnelle pour confirmer votre siège social.
Effectuer votre premier dépôt et activer votre compte d’Étape 4
Votre compte est validé. Il faut maintenant créditer votre espace bancaire professionnel pour le rendre opérationnel.
Le montant du premier versement varie selon l’établissement choisi. Certaines néobanques n’imposent aucun minimum, tandis que les banques traditionnelles exigent parfois plusieurs centaines d’euros pour activer l’accès complet aux services.
Montants minimums selon les banques en 2026
Les seuils de dépôt initial varient fortement d’un établissement à l’autre. Les banques en ligne permettent souvent de démarrer sans versement minimum, vous pouvez donc ouvrir votre compte pro directement après activation.
Les banques traditionnelles demandent par contre un dépôt de 150 € à 500 € selon l’offre choisie. Ce montant reste disponible sur votre compte courant et sert simplement de garantie.
Comment recevoir et activer votre carte professionnelle
Le virement depuis votre compte existant reste la approche la plus efficace pour alimenter votre nouveau compte. Comptez entre 24 et 48 heures pour le traitement.
Le chèque demande quand même 4 à 7 jours ouvrés, alors que certaines agences acceptent toujours les espèces en dépôt direct. Dès que votre premier versement apparaît sur votre interface, votre carte physique arrive sous 5 à 10 jours.
Vous l’activez via l’application mobile en saisissant le code reçu par SMS.
Configurez ensuite vos plafonds et notifications de sécurité sans attendre. Loisapin.net conseil: Mettez en place des alertes SMS pour chaque transaction au-dessus de 100 € dès l’activation.
Configurer vos outils de gestion et connecter votre comptabilité d’Étape 5
Après avoir ouvert un compte bancaire professionnel en ligne, l’étape cruciale consiste à l’intégrer dans votre écosystème de gestion. Beaucoup d’entrepreneurs négligent cette phase.
Pourtant, une bonne configuration dès le départ transforme votre compte en véritable centre de pilotage financier. L’interface de gestion offre généralement des fonctionnalités avancées: création de sous-comptes pour isoler vos projets, comptes virtuels pour gérer les budgets par département, ou encore tableaux de bord personnalisables.
Prenez le temps d’explorer chaque module disponible.
Les meilleures intégrations comptables disponibles
La synchronisation avec votre logiciel comptable vous fait gagner un temps considérable. Les banques actuelles mettent à disposition des API qui importent vos transactions de manière automatique.
Vous pouvez donner accès à votre comptable avec des permissions limitées pour qu’il visualise les mouvements sans pouvoir réaliser de transferts. Les exports mensuels au format FEC se configurent rapidement depuis les paramètres de votre compte.
Automatisations qui vous feront gagner des heures chaque mois
Les automatisations intelligentes suppriment les tâches répétitives du quotidien. Configurez la catégorisation automatique pour que le système reconnaisse vos fournisseurs habituels et attribue directement la bonne catégorie comptable.
Programmez vos virements récurrents comme les salaires ou les loyers. Activez les prélèvements automatiques pour gérer vos abonnements professionnels.
Certaines plateformes proposent même des outils de facturation connectés qui rapprochent automatiquement les paiements reçus de vos factures émises, ce qui simplifie vraiment le suivi.
Ce que les banques ne vous disent pas sur l’ouverture de compte en ligne
Les banques ne détaillent presque jamais pourquoi elles refusent un dossier. Certains secteurs comme les crypto-monnaies, les jeux d’argent ou le CBD se heurtent souvent à des refus sans explication claire.
Vous recevez juste un « dossier non conforme » alors que vos documents sont pourtant en règle. D’après notre expérience, multiplier les demandes auprès de différentes néobanques améliore vos chances.
Car chaque établissement a sa propre grille d’évaluation des risques. Anticiper cette démarche vous évite des semaines de blocage dans vos activités commerciales.
Les frais cachés que personne ne mentionne
Les tarifs promotionnels masquent souvent la réalité. Après six ou douze mois, les frais grimpent sérieusement.
Nous avons constaté des augmentations de 300% sur certaines opérations courantes. Les virements internationaux constituent le piège classique: une commission discrète de 0,5% à 2% s’ajoute au taux de change désavantageux.
Si vous travaillez avec des fournisseurs étrangers, vérifiez systématiquement cette ligne tarifaire avant de valider votre choix.
Pourquoi la séparation pro/perso change tout pour votre gestion
Légalement, cette séparation reste facultative pour certaines structures. Mais comptablement?
Elle transforme votre quotidien. Chaque justificatif devient limpide, chaque déclaration fiscale gagne en fluidité.
Les experts-comptables facturent généralement 30% de temps en moins lorsque les flux sont clairement séparés. Vous éliminez les confusions, protégez votre patrimoine personnel, et facilitez grandement un contrôle fiscal éventuel.
Les 7 erreurs fatales à éviter lors de l’ouverture de votre compte
Ouvrir un compte bancaire professionnel en ligne semble simple. Pourtant, certaines erreurs peuvent bloquer votre dossier pendant des semaines.
Première faute courante: soumettre des documents flous ou périmés. Les établissements rejettent systématiquement les justificatifs illisibles.
Assurez-vous que vos scans affichent au moins 300 dpi et que votre Kbis date de moins de trois mois. Autre piège: choisir une banque qui refuse votre secteur d’activité.
Les néobanques excluent régulièrement le conseil, le crypto ou le BTP. Vérifiez cette compatibilité avant toute demande.
Beaucoup négligent les frais réels au-delà de la première année gratuite. Les tarifs de transaction peuvent exploser après la période promotionnelle.
Parallèlement, ignorer les plafonds de virement quotidien génère des blocages opérationnels imprévus. N’oubliez jamais d’informer votre comptable du changement: un accès API facilite sa synchronisation.
Le service client réactif reste crucial quand un problème survient. Enfin, l’authentification forte et les alertes SMS protègent contre la fraude.
Comment rattraper une erreur déjà commise
Un refus de dossier ne signifie pas la fin du processus. Prenez contact avec le support rapidement pour comprendre la raison précise du rejet.
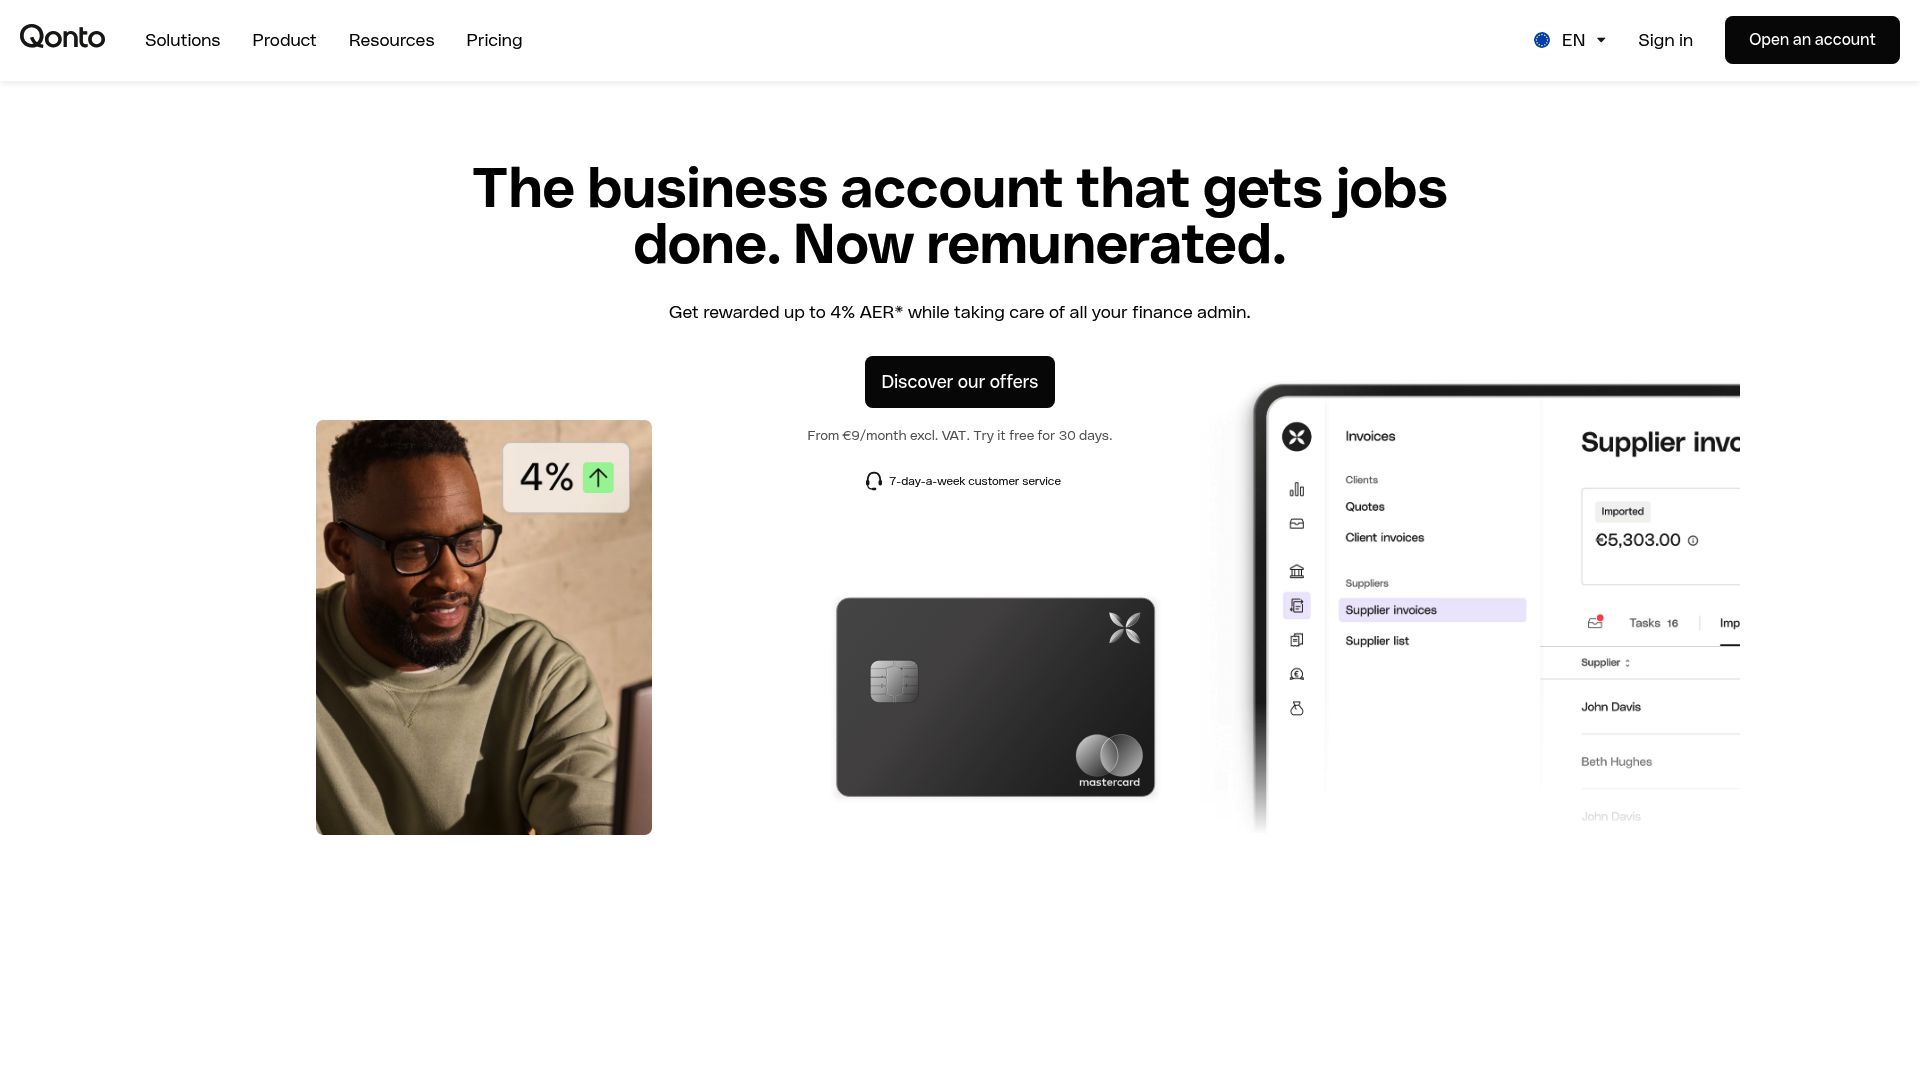
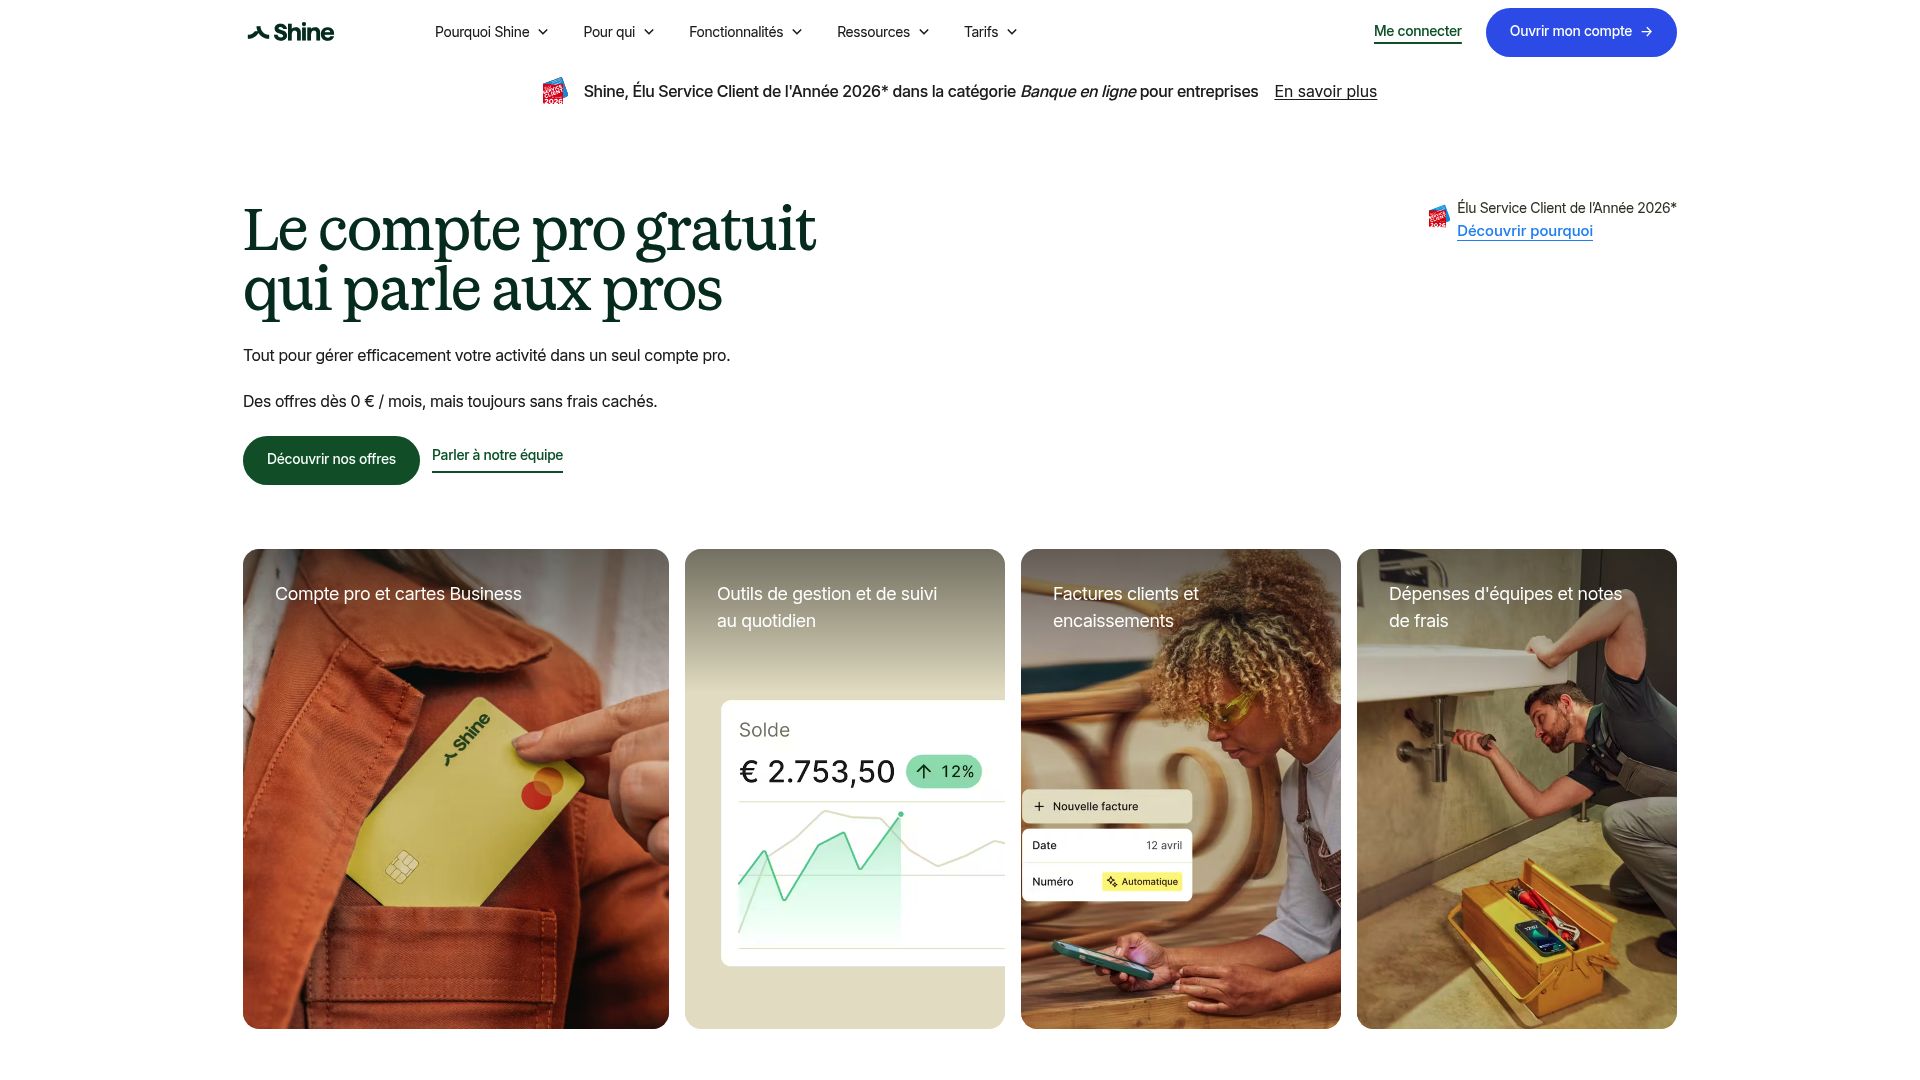
Vous devez ensuite renvoyer les documents corrigés sous 48 heures maximum. Si votre secteur d’activité bloque, orientez-vous vers des alternatives comme Shine ou Qonto qui acceptent plus d’activités différentes.
Checklist de vérification avant validation finale
- Tous les justificatifs datent de moins de 90 jours
- La résolution des scans dépasse 300 dpi
- Votre activité figure dans la liste acceptée
- Les frais post-promotion sont consultés
- Les plafonds correspondent à vos besoins
Questions fréquentes sur l’ouverture d’un compte bancaire professionnel en ligne
Vous hésitez encore sur le timing? La durée d’ouverture oscille entre 24 heures et 10 jours selon les néobanques et votre situation.
Qonto et Shine activent votre compte sous 48 heures si vos documents sont complets. Par contre, un K-bis manquant rallonge sérieusement les délais.
Mais attention: un K-bis manquant rallonge les délais.
Délais et processus d’ouverture
Peut-on ouvrir un compte avant l’immatriculation? Oui, certaines néobanques proposent des comptes provisoires pour déposer le capital social.
Vous recevez un certificat de dépôt, puis le compte définitif s’active après réception du K-bis. Les frais moyens tournent autour de 9 à 30 euros mensuels pour les forfaits basiques en 2026, selon les services inclus (cartes, virements internationaux).
Obligations légales et changement de banque
L’obligation d’un compte distinct dépend de votre statut juridique. Les micro-entrepreneurs peuvent théoriquement recourir à leur compte personnel si le chiffre d’affaires dépasse 10 000 euros pendant deux années consécutives.
Pour les SARL, EURL, SAS: compte professionnel obligatoire dès la création. Changer de banque reste simple grâce au mandat de mobilité bancaire, qui transfère automatiquement vos prélèvements en 22 jours ouvrés.
Passez à l’action dès aujourd’hui avec les bons outils
Vous avez maintenant toutes les cartes en main. Préparez vos documents (pièce d’identité, justificatif de domicile, statuts).
Comparez les offres en fonction de votre activité. Remplissez le formulaire en ligne.
Vérifiez les frais et conditions avant de valider. Activez votre compte dès réception.
Votre prochaine étape concrète
Ouvrir un compte bancaire professionnel en ligne prend moins d’une heure. Les bénéfices sont immédiats: gestion simplifiée, économies sur les frais, accès 24/7 à vos opérations.
Choisir une banque adaptée évite les blocages futurs, notamment pour les paiements internationaux ou les découverts.
Loisapin.net vous accompagne dans vos décisions financières
Notre équipe publie des guides sur la comptabilité, les paiements et l’optimisation fiscale. Consultez nos comparatifs pour trouver l’offre bancaire adaptée à votre secteur.
Vous pouvez professionnaliser votre gestion dès aujourd’hui.
Lancez-vous sereinement dans l’ouverture de votre compte professionnel en ligne
Vous pouvez désormais ouvrir un compte bancaire professionnel en ligne sans complication. Préparez vos documents, comparez les offres qui correspondent à votre activité et avancez sereinement dans les étapes de validation.
Commencez par réunir votre Kbis, votre pièce d’identité et un justificatif de domicile. Utilisez ensuite des comparateurs fiables pour trouver la banque qui répond vraiment à vos besoins.
L’équipe de Loisapin.net vous aide à choisir votre approche bancaire professionnelle. Nous analysons votre profil pour vous orienter vers les établissements qui proposent les services les plus adaptés à votre secteur.
Nos guides détaillés et nos comparatifs actualisés vous font gagner du temps. Votre compte professionnel sera opérationnel plus rapidement que prévu.