
Un assurance vie comparatif analyse 4 contrats performants en 2026 selon leurs frais, rendements et supports d’investissement disponibles.
- Frais de gestion réduits et large gamme d’ETF distinguent les meilleurs contrats
- Comparez les unités de compte proposées avant de souscrire
- Choisir le bon contrat peut représenter plusieurs milliers d’euros d’écart sur 10 ans
Vous pensez que toutes les assurances vie se valent? Grosse erreur.
Entre deux contrats, l’écart de performance peut atteindre plusieurs points de pourcentage annuels. Sur une durée de placement classique, cela transforme radicalement votre capital final (et personne ne vous explique pourquoi ces différences existent).
Un assurance vie comparatif rigoureux devient indispensable quand on sait que certains contrats affichent des frais trois fois supérieurs à d’autres pour des services similaires. Les Français perdent chaque année des sommes considérables simplement parce qu’ils n’ont pas pris le temps d’analyser les alternatives disponibles.
Au programme: notre méthode d’évaluation objective, l’analyse détaillée de Boursorama Vie, Linxea Avenir, Fortuneo Vie et Placement-direct.fr, puis un décryptage des stratégies commerciales que les assureurs préfèrent garder sous silence. Ez également quel profil d’investisseur correspond à chaque contrat, avec des retours d’expérience concrets de souscripteurs en 2026.
Pourquoi comparer les contrats d’assurance vie en 2026?
L’assurance vie reste le placement préféré des Français, mais tous les contrats ne se valent pas. Les écarts de performance entre fonds euros peuvent atteindre plusieurs points de pourcentage. Les frais de gestion réduisent votre capital sur le long terme sans que vous le remarquiez.
Comparer les assurances vie de façon rigoureuse devient indispensable pour identifier les offres qui maximisent réellement votre épargne.
Les avantages fiscaux uniques de l’assurance vie française
La fiscalité avantageuse constitue l’atout majeur de ce placement. Après huit ans de détention, vos retraits bénéficient d’un abattement annuel de 4 600 euros pour une personne seule (9 200 euros pour un couple).
Cette niche fiscale transforme votre contrat en outil patrimonial redoutable. Les gains générés s’accumulent sans taxation immédiate, contrairement aux comptes-titres classiques.
L’évolution des performances en 2026
Les rendements changent pas mal d’un assureur à l’autre. Notre analyse montre des différences importantes: Les pros conseillent maintenant les contrats sans frais d’entrée.
| Contrat | Taux fonds euros | Frais gestion |
|---|---|---|
| Carac Epargne Patrimoine | 3,55 % | Non communiqué |
| Essentiel Vie | 3,50 % | Non communiqué |
| Linxea Spirit 2 | Performance variable | 0,50 % |
Qui donnent accès à divers ETF et SCPI. Cette stratégie protège votre capital des prélèvements inutiles.
Nos critères d’évaluation pour ce comparatif
Analyser des contrats d’assurance vie demande une méthode précise et structurée. On a retenu six critères essentiels qui influencent directement votre patrimoine à long terme. Chaque critère est pondéré selon son impact réel sur votre rendement net.
Un contrat séduisant en apparence peut décevoir après déduction des frais. Notre équipe a examiné des dizaines d’offres pour identifier les variables qui comptent vraiment.
Les frais qui impactent réellement votre rendement
Les frais représentent le premier critère de sélection dans notre comparatif d’assurance vie. Trois éléments demandent votre attention : les frais d’entrée (à proscrire). Les frais de gestion annuels sur unités de compte (visez moins de 0,60 %), et les frais d’arbitrage pendant les réallocations.
Une différence de 0,5 % sur les frais de gestion peut réduire votre capital Et puis, ieurs milliers d’euros sur vingt ans.
La qualité et diversité des supports d’investissement
Le nombre d’unités de compte disponibles compte moins que leur pertinence. On privilégie les contrats qui offrent une accessibilité financière.
- Un fonds euros performant (rendement supérieur à 3 %)
- Des ETF à frais réduits pour diversifier géographiquement
- Des SCPI de qualité pour l’immobilier indirect
- Une sélection d’actions et fonds thématiques
Avec un montant minimum entre 300 et 500 euros, et une plateforme en ligne fluide.
Boursorama Vie, la solution bancaire tout-en-un pour investisseurs autonomes
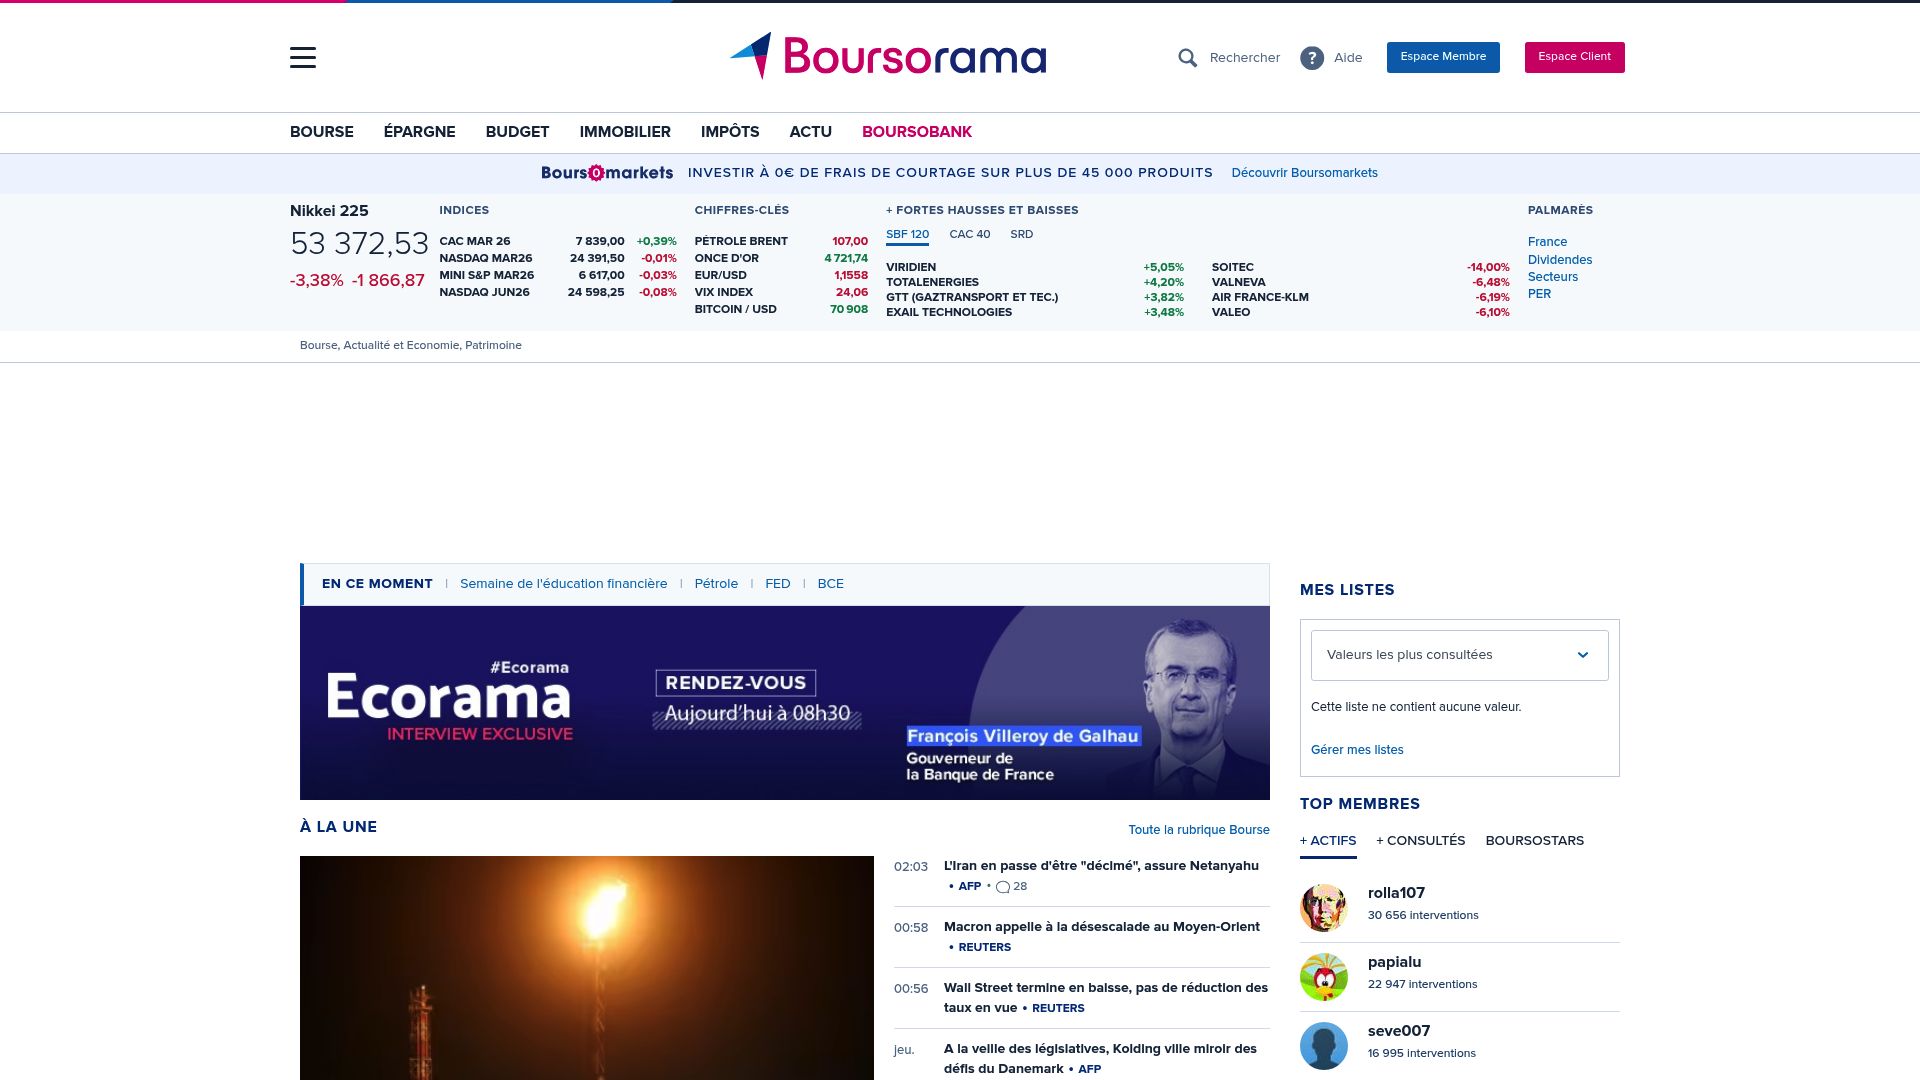
Boursorama Vie s’adresse aux investisseurs qui veulent gérer leur contrat sans intermédiaire. L’offre combine frais réduits, choix d’unités de compte étoffé et intégration avec les services bancaires du groupe.
Pas de conseiller attitré ici, vous pilotez vos arbitrages depuis votre espace personnel. Le versement initial de 300 € rend le contrat accessible, même pour tester avant d’investir des montants plus conséquents.
Structure de frais et performance du fonds euros
Les frais de gestion atteignent 0,75 % sur le fonds euros Eurossima. Un niveau standard mais un peu au-dessus des meilleurs contrats du marché. La performance nette se situe entre 2,10 % et 2,50 % selon les années, ce qui reste correct sans être exceptionnel.
Par contre, aucun bonus de rendement ni mécanisme de surprime n’est prévu. Les frais d’arbitrage demeurent gratuits, ce qui avantage les investisseurs actifs qui réajustent leurs positions de manière fréquente.
L’offre d’unités de compte et options de gestion
Boursorama Vie donne accès à plus de 150 supports différents. Vous trouvez des ETF iShares et Amundi, des SCPI comme Corum ou Pierval, des fonds thématiques et même des actions en direct. La plateforme permet de diversifier votre portefeuille sans passer par un courtier externe.
Vous disposez de trois modes:
- Gestion libre (allocation manuelle)
- Gestion profilée (portefeuilles préétablis selon votre aversion au risque)
- Gestion pilotée sous mandat (délégation à des gérants professionnels)
Conseil Loisapin.net: vérifiez bien la liquidité des SCPI avant d’y mettre plus de 20 % de votre capital. Certaines SCPI affichent des délais de revente de plusieurs mois quand le marché se tend.
Linxea Avenir, le champion de la performance et du choix
Linxea Avenir se démarque par une combinaison peu commune: des frais ultra-compétitifs et un catalogue d’investissements qui rivalise avec les offres institutionnelles. Contrairement aux contrats bancaires classiques qui proposent quelques dizaines de supports, cette issue donne accès à plus de 600 unités de compte. Le fonds euro Suravenir Opportunités affiche régulièrement des rendements supérieurs à la moyenne du marché.
Avec des taux nets qui dépassent souvent ceux des grandes enseignes. Mais c’est surtout la structure tarifaire qui fait la différence: 0,50% de frais de gestion annuels contre 0,85% à 1% ailleurs. L’accessibilité surprend aussi.
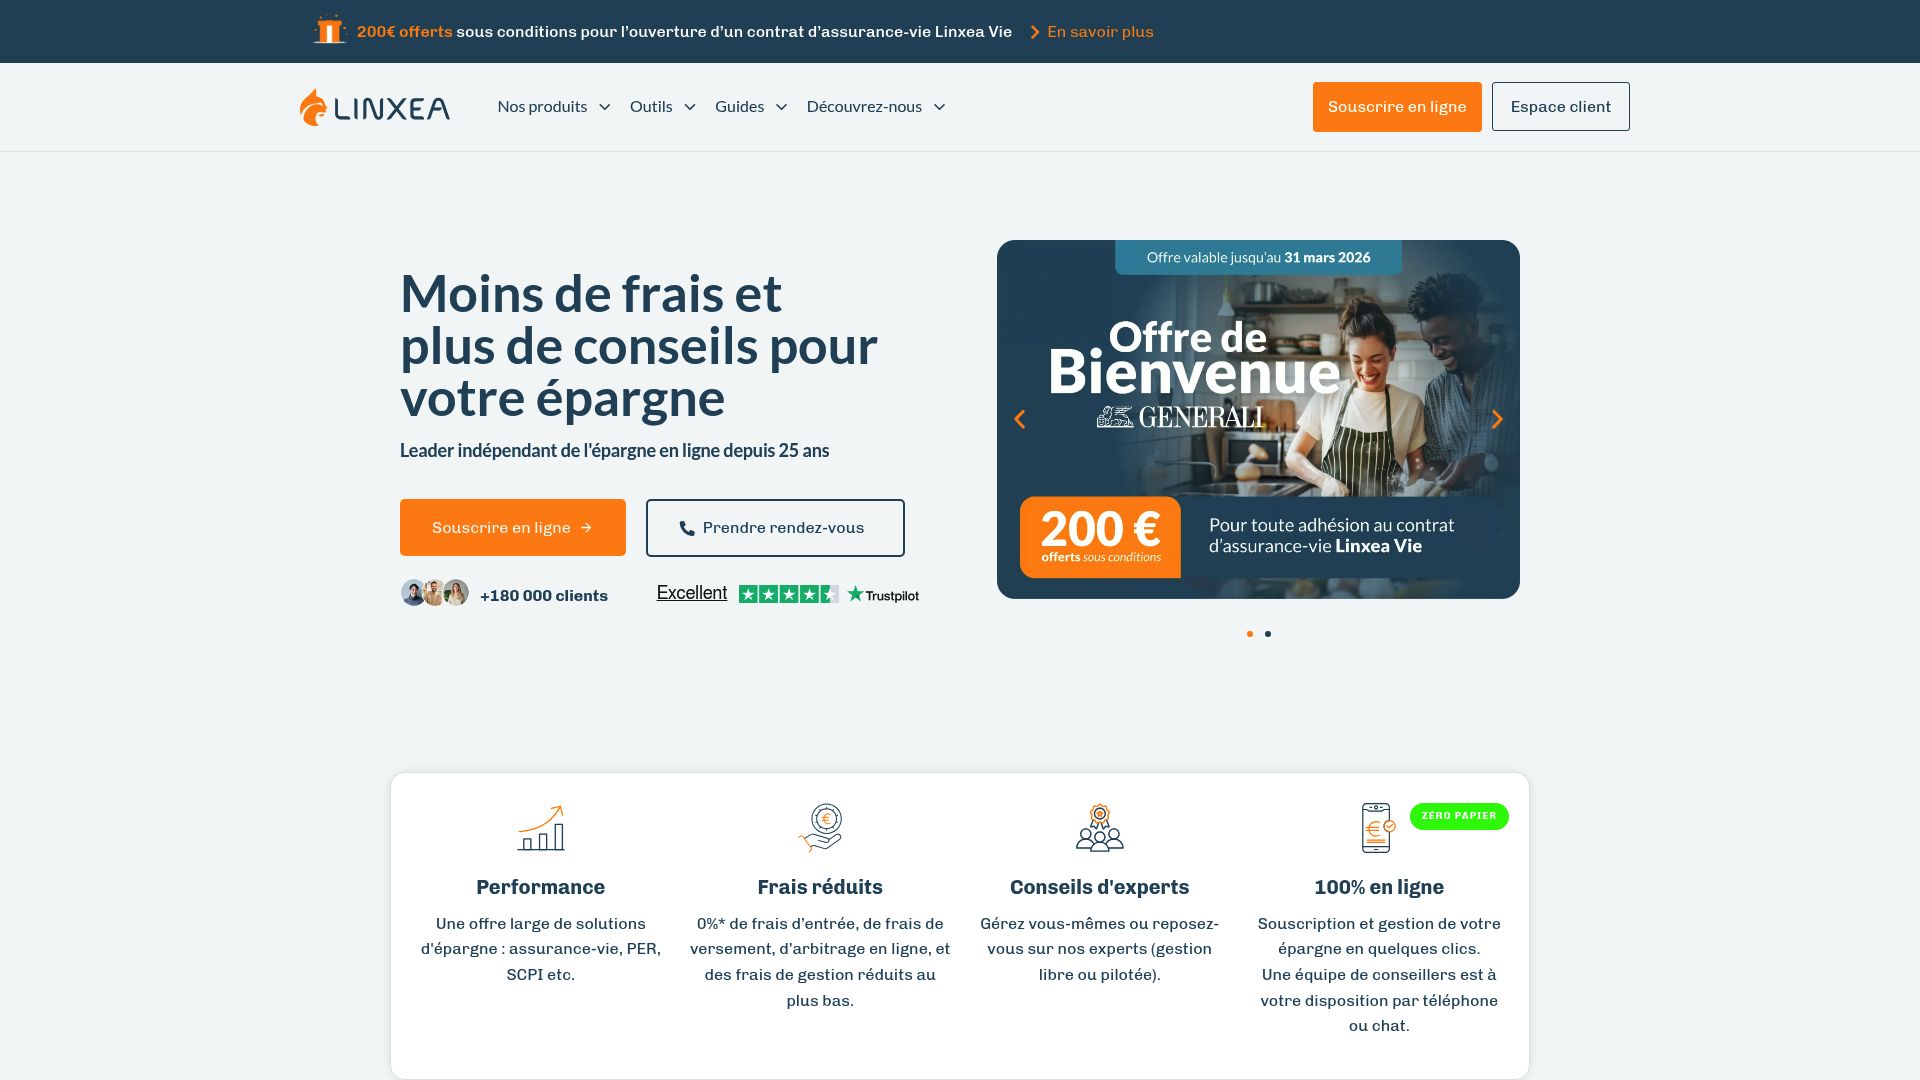
Le versement initial démarre à 500€, bien en-deçà des 5 000€ ou 10 000€ exigés par certains concurrents haut de gamme. Pour autant, aucun compromis sur la qualité des supports: SCPI Corum Origin, Primonial REIM. ETF iShares, fonds actifs Carmignac ou CPR figurent au catalogue.
Vous pouvez même déléguer la gestion via des profils pilotés adaptés à différents horizons de placement.
Des rendements parmi les meilleurs du marché
Le fonds euro Suravenir Opportunités affiche des taux nets au-dessus de 3% ces dernières années. Alors que la moyenne nationale reste proche de 2,20%. Cette performance vient d’une allocation flexible entre obligations d’entreprises, immobilier et actions, sans les contraintes réglementaires des grandes mutuelles.
Le calcul est simple: des frais réduits associés à une gestion efficace donnent plus à l’épargnant.
Une sélection d’UC exceptionnelle pour diversifier
Les 600+ unités de compte couvrent tous les profils: actions européennes, thématiques tech, obligations convertibles, private equity, immobilier papier. Cette diversité permet de construire des allocations sur mesure, un avantage généralement réservé aux clients patrimoniaux. Votre courtier peut vous accompagner dans la sélection au besoin.
Mais l’interface reste assez intuitive pour les investisseurs autonomes qui savent exactement ce qu’ils recherchent.
Fortuneo Vie: L’équilibre entre performance et simplicité
Vous voulez épargner sans vous compliquer la vie? Fortuneo Vie cible les épargnants qui veulent du rendement sans se perdre dans des options compliquées. Contrairement aux contrats qui proposent 600 unités de compte et finissent par paralyser, cette offre réduit volontairement le choix.
Le fonds Suravenir Rendement reste au centre, avec un bonus de fidélité qui valorise la patience. Cette approche se démarque des promesses marketing classiques qu’on voit partout.
Un fonds euros performant avec bonus de fidélité
Le système de bonus convertit votre durée de détention en bénéfice tangible. Conservez votre capital plusieurs années et vous obtenez jusqu’à 1,6 % Et puis, selon certains contrats comparables.
Les frais de gestion demeurent compétitifs, même s’ils n’égalent pas ceux des pure-players spécialisés. On remarque régulièrement que cette approche correspond bien aux profils qui cherchent stabilité et croissance modérée, sans cibler l’optimisation fiscale complexe.
La plateforme de gestion simplifiée
L’interface mise sur la clarté plutôt que sur l’exhaustivité. Vous trouvez vite les infos clés: performances, répartition d’actifs, arbitrages.
La connexion avec le compte Fortuneo simplifie les versements programmés et donne une vue d’ensemble de votre patrimoine. Le service client répond bien aux questions classiques, même si les demandes techniques poussées demandent parfois plusieurs échanges.
Pour comparer cette approche avec d’autres options dans un assurance vie comparatif complet. Concentrez-vous sur les critères qui correspondent vraiment à votre tolérance au risque.
L’offre premium pour investisseurs avertis de Placement-direct.fr
Placement-direct.fr s’adresse à une clientèle patrimoniale qui attend considérablement. Leur modèle mise sur un accompagnement vraiment personnalisé, loin des plateformes automatiques.
Concrètement, un conseiller dédié examine votre situation patrimoniale complète avant de vous proposer une stratégie d’investissement adaptée. Cette approche convient surtout aux épargnants qui possèdent des actifs importants et qui veulent optimiser leur fiscalité tout en diversifiant leurs placements.
Une approche conseil pour optimiser votre allocation
Le vrai plus, c’est la qualité du suivi proposé. Vous échangez régulièrement avec votre conseiller, qui adapte votre allocation selon les marchés et vos objectifs patrimoniaux.
Le reporting détaillé vous permet de suivre précisément la performance de chaque support. Cette personnalisation va bien au-delà de ce qu’offrent les acteurs 100% digitaux dans une comparaison d’assurance vie classique.
Accès privilégié aux supports d’investissement premium
Placement-direct.fr propose des contrats premium comme Spirica ou Generali. L’architecture ouverte offre plusieurs centaines d’unités de compte, avec des fonds structurés et des supports immobiliers normalement inaccessibles.
Cette variété permet de bâtir des portefeuilles adaptés à chaque profil de risque.
| Caractéristique | Placement-direct.fr | Courtiers low-cost |
|---|---|---|
| Conseiller dédié | Oui, personnalisé | Non |
| Supports structurés | Large sélection | Limité |
| Optimisation fiscale | Accompagnement actif | Autonome |
Conseil Loisapin.net: comparez le coût total de l’accompagnement aux économies fiscales réalisables. Au-delà de 150 000 €, l’expertise d’un conseiller apporte généralement des gains qui dépassent les frais investis.
Lequel correspond à votre profil?
Choisir son contrat d’assurance vie demande une analyse précise. Les quatre options présentées répondent à des besoins différents.
Certains privilégient les performances du fonds euros, d’autres la diversité des supports. Le budget initial joue aussi un rôle clé.
Votre profil d’investisseur déterminera le contrat optimal.
Comparaison des frais et performances 2026
Les écarts de frais impactent directement vos rendements sur le long terme. Voici un assurance vie comparatif synthétique des quatre contrats analysés:
| Contrat | Frais de gestion | Fonds euros 2025 | Nombre UC | Versement minimum |
|---|---|---|---|---|
| Allianz Vie Fidélité | 0,60% | Bonus +1,6% | 130+ | Non spécifié |
| Linxea Spirit 2 | 0,50% | Concurrentiel | 600+ | 500 € |
| Carac Epargne Patrimoine | Réduits | 3,55% | 45 | 500 € |
| Essentiel Vie | Compétitifs | 3,50% | 62 | 300 € |
Quel contrat pour quel profil d’investisseur?
Votre stratégie patrimoniale oriente ce choix. Les débutants apprécient Essentiel Vie ou Carac pour leur accessibilité et leurs fonds euros performants.
Les investisseurs autonomes préfèrent Linxea Spirit 2 avec ses 600 unités de compte variées. Allianz Vie Fidélité correspond aux profils accompagnés qui recherchent un bonus intéressant.
Nos recommandations s’appuient sur notre expérience concrète avec différents types d’épargnants.
Ce que les assureurs ne vous disent pas sur les comparatifs
Vous consultez un tableau comparatif impeccable avec des chiffres attrayants et des rendements prometteurs. Pourtant, ces colonnes ordonnées dissimulent des réalités que les comparateurs évitent soigneusement de mentionner.
Les assureurs maîtrisent parfaitement l’art de valoriser leurs offres tout en reléguant les détails importants en petits caractères. Ces éléments négligés peuvent transformer un placement apparemment intéressant en piège financier coûteux.
Pourtant, ces éléments peuvent transformer un placement attractif en véritable gouffre financier.
Les frais cachés qui grèvent votre rendement
Le taux affiché vous séduit. Normal, il ne reflète qu’une partie de la réalité.
Sur les unités de compte, plusieurs couches de frais s’empilent sans apparaître clairement dans votre assurance vie comparatif: frais d’arbitrage quand vous changez de supports, commissions de gestion prélevées directement sur les fonds, rétrocessions versées à l’intermédiaire. Ces ponctions successives peuvent amputer votre performance finale de 1 à 2 points annuels.
Certains contrats appliquent même des frais d’entrée sur les versements programmés, une pratique rarement mise en avant lors de la souscription.
La vérité sur les performances affichées
Les rendements passés remplissent les brochures commerciales, mais ils ne garantissent rien pour l’avenir. énormément d’assureurs affichent des taux bruts, avant prélèvements sociaux et fiscalité.
La différence avec ce que vous toucherez réellement peut atteindre 30%. Ajoutez les clauses de sortie anticipée et les pénalités lors des premiers retraits, rarement détaillées dans les comparateurs grand public.
Aboutissement, certains épargnants déchantent vite face aux montants Clairement, perçus.
Retours d’expérience 2026 de Ce qu’en pensent les utilisateurs
Les avis clients révèlent des tendances claires sur le marché. Nos échanges avec plusieurs dizaines d’épargnants montrent un constat : le choix d’un contrat ne se résume jamais aux seuls frais affichés dans un assurance vie comparatif.
La réactivité du service client et la simplicité d’utilisation pèsent autant que les performances brutes. Certains contrats séduisent par leur plateforme intuitive, d’autres déçoivent malgré des rendements corrects.
Points forts relevés par les épargnants
Les retours positifs portent surtout sur la fluidité de gestion en ligne. Les utilisateurs apprécient les interfaces modernes qui permettent d’arbitrer en quelques clics, sans paperasse.
La transparence tarifaire arrive en deuxième position : consulter l’intégralité des frais sans fouiller dans les conditions générales rassure. Enfin, la rapidité des versements et retraits séduit les profils actifs qui réajustent souvent leurs allocations.
Les irritants fréquemment mentionnés
Les frustrations principales touchent trois points précis. Le manque d’accompagnement personnalisé déçoit les investisseurs moins expérimentés qui auraient besoin de conseils adaptés.
Les délais de traitement varient considérablement entre contrats et créent des écarts surprenants: certains virements prennent 48 heures, d’autres une semaine complète. On constate aussi des plaintes récurrentes sur les interfaces vieillissantes de quelques acteurs historiques du marché.
Questions fréquentes sur le choix d’une assurance vie
Vous hésitez encore? Normal.
Les épargnants ont souvent les mêmes interrogations avant de se lancer. Certaines portent sur les montants, d’autres sur les retraits ou la fiscalité.
Les réponses dépendent de votre situation personnelle et de vos objectifs patrimoniaux sur le long terme.
Questions sur la fiscalité et les retraits
Le montant minimal pour ouvrir un contrat se situe généralement entre 300 € et 500 €, comme le montre notre assurance vie comparatif des principales offres du marché. Concernant les retraits, vous pouvez récupérer votre capital à tout moment sans pénalité, mais attention à la fiscalité.
Après huit ans de détention, vous bénéficiez d’un abattement annuel de 4 600 € (ou 9 200 € pour un couple). Les gains sont imposés au prélèvement forfaitaire unique de 24,7 % en dessous de 150 000 € de versements, ou à l’impôt sur le revenu si plus avantageux.
Avant huit ans, le taux grimpe à 30 %.
Questions sur la gestion et les supports
Faut-il privilégier les fonds euros ou les unités de compte? Ça dépend vraiment de votre situation personnelle. Les fonds euros protègent votre capital avec un rendement garanti, autour de 2-3 % en 2026.
Les UC permettent d’obtenir des gains plus importants, mais vous prenez des risques de perte. Une allocation mixte reste pertinente pour combiner sécurité et performance. Détenir plusieurs contrats est parfaitement légal et même conseillé pour diversifier vos supports et vos assureurs.
Le transfert direct entre contrats n’existe pas techniquement. Vous devrez racheter votre contrat actuel puis souscrire ailleurs, ce qui réinitialise votre antériorité fiscale.
FAQ – Questions fréquentes
Quel est le montant minimum pour ouvrir une assurance vie en 2026?
Ça dépend vraiment de l’assureur que vous choisissez. Certaines offres en ligne démarrent à 100€, d’autres réclament au moins 1000€.
Les banques classiques visent plutôt 500 à 3000€ pour ouvrir un contrat. Si vous optez pour une gestion pilotée, le ticket d’entrée grimpe souvent à 5000€.
Pensez aussi aux versements programmés : certains contrats exigent 50€ mensuels minimum quand vous activez cette option.
Quelle est la différence entre fonds euros et unités de compte?
Le fonds euros protège votre capital de départ sans exception possible. Tous les ans, les gains s’intègrent définitivement à votre épargne sans aucun risque de baisse.
Les unités de compte investissent dans des actions, des obligations ou des biens immobiliers. Leur valeur évolue selon les fluctuations des marchés financiers.
Vous pouvez obtenir des rendements supérieurs au fonds euros, mais perdre aussi une part de votre capital.
En pratique, un fonds euros génère entre 2 et 3% annuels selon les contrats. Alors que les unités de compte oscillent de -20% à +15% d’une année à l’autre. La majorité des épargnants mélangent ces deux supports pour concilier sécurité et rendement.
Peut-on retirer de l’argent d’une assurance vie à tout moment?
Votre épargne reste accessible à tout moment. Vous pouvez retirer une partie ou la totalité de vos fonds sans frais de sortie. Les délais dépendent de votre assureur: environ 3 jours ouvrés pour les contrats en ligne.
Parfois jusqu’à 2 semaines pour les banques classiques. Gardez en tête que la fiscalité varie selon l’ancienneté de votre contrat.
Comment sont imposés les gains d’une assurance vie après 8 ans?
Après 8 ans, vous bénéficiez d’un abattement annuel de 4600€ pour une personne seule (9200€ pour un couple). Seuls les gains au-delà de ce montant sont imposés.
Vous choisissez ensuite entre deux options fiscales: le prélèvement forfaitaire de 7,5% ou l’intégration à votre impôt sur le revenu. Ce taux réduit s’applique uniquement aux versements effectués avant 150 000€.
Au-delà de ce plafond, le taux passe à 12,8%. Les prélèvements sociaux de 17,2% s’ajoutent dans tous les cas.
J’ai personnellement vu des épargnants économiser plusieurs milliers d’euros grâce à cet abattement annuel en planifiant leurs rachats.
Combien de contrats d’assurance vie peut-on détenir simultanément?
Aucune limite légale n’existe sur ce point. Vous pouvez souscrire autant de contrats que vous voulez, chez plusieurs assureurs différents. Certains épargnants ouvrent plusieurs contrats pour diversifier leurs options de gestion ou profiter des avantages de chaque assureur.
Gardez quand même en tête que multiplier les contrats peut compliquer le suivi et diluer vos encours. Ce qui réduit parfois votre pouvoir de négociation sur les frais.
Est-il possible de transférer son assurance vie vers un autre assureur?
Non, le transfert direct n’existe pas. Vous devez racheter votre contrat actuel et en ouvrir un nouveau, ce qui réinitialise l’antériorité fiscale.
Vous perdez alors tous les avantages acquis, notamment la fiscalité favorable après 8 ans. Une alternative consiste à mettre votre ancien contrat en attente (arrêter les versements) et alimenter uniquement le nouveau.
Vous conservez l’antériorité du premier contrat pour de futurs rachats optimisés fiscalement.
Trois questions avant de signer votre contrat d’assurance vie
Vous disposez maintenant de quatre options solides pour votre assurance vie comparatif. Boursorama Vie se distingue pour les profils autonomes, mais chaque situation mérite sa propre approche.
Posez-vous trois questions essentielles avant de vous décider. Combien de temps pouvez-vous bloquer votre capital sans y toucher?
Quel niveau de risque vous permet de rester serein au quotidien? Avez-vous besoin d’un suivi personnalisé ou gérez-vous seul vos placements?
Vos réponses vont orienter directement votre décision finale. Les investisseurs prudents se tournent vers les fonds euros garantis.
Les profils dynamiques privilégient les unités de compte avec un horizon minimum de 10 ans.
Consultez bien les documents d’information avant de signer quoi que ce soit. Vérifiez aussi les frais d’arbitrage si vous prévoyez d’ajuster régulièrement votre allocation.
L’équipe Loisapin.net analyse votre profil et vous oriente vers le contrat adapté à vos objectifs patrimoniaux. Prenez le temps nécessaire pour comparer les offres disponibles.
Votre épargne mérite mieux qu’un choix fait par défaut.
Comment choisir son assurance vie en 5 étapes